

La tributación de los grupos de sociedades exige una gestión contable y fiscal rigurosa. Dentro del marco tributario español, el modelo 222 de la AEAT es la declaración destinada a realizar los pagos a cuenta del Impuesto sobre Sociedades en el régimen de consolidación fiscal.
A diferencia de las declaraciones individuales, este modelo permite liquidar de forma conjunta los pagos fraccionados de todas las entidades que forman parte de un grupo corporativo, optimizando la gestión de flujos de caja y garantizando el cumplimiento normativo.
¿Qué es el modelo 222 y para qué sirve?
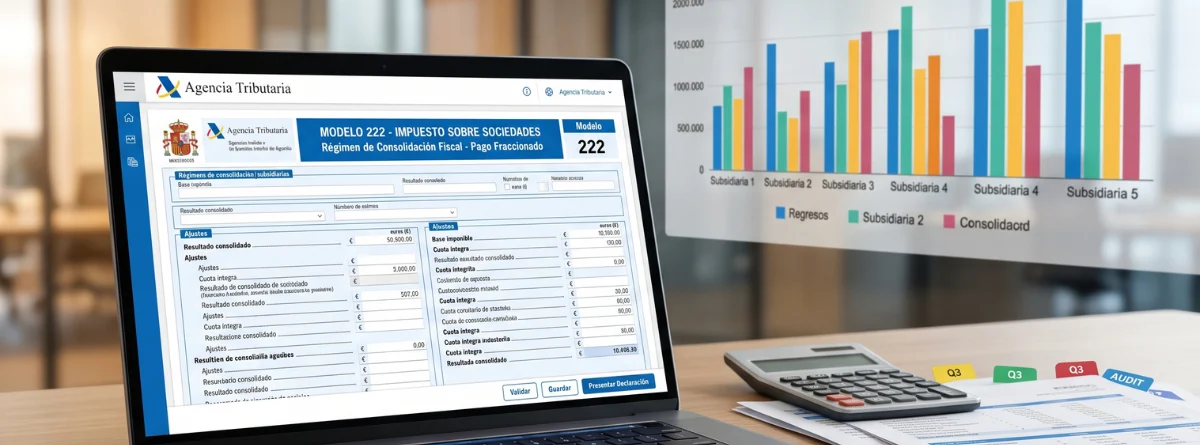
El modelo 222 es el documento tributario mediante el cual la entidad dominante de un grupo fiscal efectúa el pago fraccionado del Impuesto sobre Sociedades. Su función principal es ingresar en la Agencia Tributaria los anticipos a cuenta del impuesto sobre el beneficio global del grupo, antes de la liquidación anual definitiva que se realiza a través del modelo 220.
Este procedimiento es el equivalente consolidado del modelo 202 que utilizan las empresas que tributan de manera individual. Entre sus finalidades principales destacan:
- Centralizar la obligación tributaria: La sociedad dominante asume la presentación e ingreso del pago fraccionado en representación de todo el grupo.
- Compensar resultados: Permite integrar las bases imponibles positivas y negativas de las distintas sociedades pertenecientes al grupo de consolidación.
- Distribuir la carga fiscal: Facilita el cálculo del anticipo tributario en función de los resultados globales del ejercicio en curso o del último periodo liquidado.
¿Quién está obligado a presentar el modelo 222 AEAT?
La presentación del modelo 222 de la AEAT es obligatoria para los grupos fiscales que cotizan o tributan bajo el régimen de consolidación fiscal regulado en el Título VII, Capítulo VI de la Ley del Impuesto sobre Sociedades.
Para aplicar este régimen y presentar este formulario, deben cumplirse las siguientes condiciones:
- Entidad dominante: Debe ser una sociedad anónima, de responsabilidad limitada, comanditaria por acciones o un establecimiento permanente situado en España.
- Porcentaje de participación: La sociedad matriz debe poseer, directa o indirectamente, al menos el 75% del capital social de las filiales (o el 70% en el caso de empresas cotizadas) y la mayoría de los derechos de voto.
- Mantenimiento de la participación: Dicha participación debe mantenerse durante todo el periodo impositivo.
- Elección voluntaria: La aplicación del régimen requiere el acuerdo previo de todas las juntas generales de socios de las entidades integrantes del grupo.
Conocer el listado completo e integrar estos trámites dentro del catálogo general de impuestos que pagan las empresas es clave para anticipar imprevistos financieros y evitar sanciones tributarias.
Instrucciones del modelo 222
Para cumplimentar correctamente las instrucciones del modelo 222, la entidad matriz debe calcular la base del pago fraccionado utilizando uno de los dos métodos fijados por la normativa tributaria:
Métodos de cálculo del pago fraccionado
| Método de cálculo | Base de aplicación | Tipo aplicable general |
| Artículo 40.2 LIS (Cuota) | Cuota íntegra del último Impuesto sobre Sociedades presentado (modelo 220), minorada en deducciones y retenciones. | 18% sobre la cuota base. |
| Artículo 40.3 LIS (Base Imponible) | Resultado contable consolidado de los primeros 3, 9 u 11 meses del año, ajustado según la normativa fiscal. | Calculado según tipo gravamen aplicable a la entidad matriz. |
Nota: La aplicación del método del artículo 40.3 es obligatoria para grandes empresas cuyos ingresos anuales superen los 6.010.121,04 euros.
Calendario de presentación
El modelo 222 debe presentarse telemáticamente en la sede electrónica de la AEAT en tres periodos del año:
- Primer pago: Del 1 al 20 de abril.
- Segundo pago: Del 1 al 20 de octubre.
- Tercer pago: Del 1 al 20 de diciembre.
Cómo contabilizar el pago fraccionado con el modelo 222
El registro contable del pago fraccionado consolidado presenta particularidades, ya que el ingreso lo realiza la sociedad matriz en nombre del grupo.
Para contabilizar el pago fraccionado del modelo 222, la normativa aconseja estructurar los asientos contables atendiendo a las relaciones internas del grupo:
- En la sociedad dominante (matriz):
- Por el pago realizado en la hacienda pública:
- Débito en la cuenta 4730 «Hacienda Pública, retenciones y pagos a cuenta (Grupo fiscal)».
- Crédito en la cuenta 572 «Bancos».
- Por el reparto del pago a cuenta a las sociedades filiales:
- Débito en las cuentas 551/552 «Cuentas corrientes con partes vinculadas».
- Crédito en la cuenta 4730.
- Por el pago realizado en la hacienda pública:
- En las sociedades dependientes (filiales):
- Por su cuota correspondiente del pago a cuenta asignado:
- Débito en la cuenta 473 «Hacienda Pública, retenciones y pagos a cuenta».
- Crédito en la cuenta 551/552 «Cuentas corrientes con partes vinculadas (Matriz)».
- Por su cuota correspondiente del pago a cuenta asignado:
Un seguimiento riguroso de la tesorería corporativa y de indicadores de rendimiento como el ROA y el ROE asegura una planificación económica eficaz ante las liquidaciones del modelo 222.
En Mapfre entendemos la complejidad de dirigir una estructura corporativa. Por eso, ponemos a disposición de pymes y grandes grupos el Seguro para Empresas Mapfre, una solución integral diseñada para respaldar la estabilidad patrimonial de tu negocio, proteger la responsabilidad de los directivos y garantizar la continuidad operativa ante cualquier imprevisto financiero o legal. Contáctanos y descubre la modalidad que mejor se adapta a la realidad de tu grupo empresarial.