

El Modelo 200 de la Agencia Estatal de Administración Tributaria (AEAT) es el documento oficial con el que las empresas y personas jurídicas declaran el Impuesto sobre Sociedades (IS) en España. Conocer su funcionamiento, los plazos oficiales y el método de cálculo es clave para mantener la salud financiera de tu negocio y evitar sanciones.
¿Qué es el Modelo 200 y para qué sirve?
El Modelo 200 es la declaración anual de cierre de ejercicio del Impuesto sobre Sociedades y del Impuesto sobre la Renta de No Residentes (para establecimientos permanentes).
A diferencia de las liquidaciones trimestrales, este formulario sirve para regularizar las cuentas anuales de la empresa. En él se determina si, tras revisar la contabilidad global, la entidad debe pagar un importe adicional o si tiene derecho a una devolución por haber aportado más retenciones y pagos a cuenta de los necesarios.
¿Quién está obligado a presentar el Modelo 200 de Hacienda?
Por regla general, cualquier entidad jurídica con residencia fiscal en España debe rendir cuentas mediante este modelo.
Entidades obligadas
- Sociedades mercantiles: Sociedades Limitadas (S.L.), Sociedades Anónimas (S.A.), comisionistas y sociedades comanditarias.
- Vehículos de inversión: Fondos de inversión y Sociedades de Inversión de Capital Variable (SICAV).
- Entidades asociativas y colectivas: Uniones Temporales de Empresas (UTE), cooperativas, sociedades laborales y comunidades de bienes con objeto mercantil.
Regímenes de exención
- Exención total: Organismos públicos como el Estado, las Comunidades Autónomas, las Entidades Locales o el Banco de España. No tienen la obligación de presentar la declaración.
- Exención parcial: Fundaciones, asociaciones sin ánimo de lucro, colegios profesionales y sindicatos. Solo tributan por sus ingresos procedentes de actividades económicas no exentas.
¿Se debe presentar el Modelo 200 si la empresa está inactiva?
Un error habitual en la gestión fiscal es pensar que una sociedad sin facturación o en proceso de disolución no debe presentar impuestos. Una empresa inactiva sigue obligada a presentar el Modelo 200 mientras mantenga su personalidad jurídica en el Registro Mercantil. En este escenario, se debe marcar la casilla de «Sociedad inactiva», presentar el balance de situación de cierre y consignar una base imponible de cero euros. Para evitar descuidos en este tipo de gestiones, es recomendable revisar las claves para una correcta gestión fiscal de pymes y autónomos.
¿Cuándo se presenta el Modelo 200?
El plazo de entrega está directamente ligado a la fecha de cierre del ejercicio contable de cada negocio.
| Tipo de ejercicio | Cierre de ejercicio | Plazo de presentación del Modelo 200 |
| Año natural (General) | 31 de diciembre | Del 1 al 25 de julio del año siguiente |
| Ejercicio partido | Ejemplo: 30 de septiembre | Dentro de los 25 días naturales tras los 6 meses posteriores al cierre (hasta el 24 de abril) |
Regímenes forales
Las Haciendas Forales del País Vasco (Álava, Bizkaia y Gipuzkoa) y la Comunidad Foral de Navarra disponen de normativa propia y modelos específicos. Si tu negocio opera en estas regiones, debes liquidar el impuesto mediante los formularios autonómicos correspondientes.
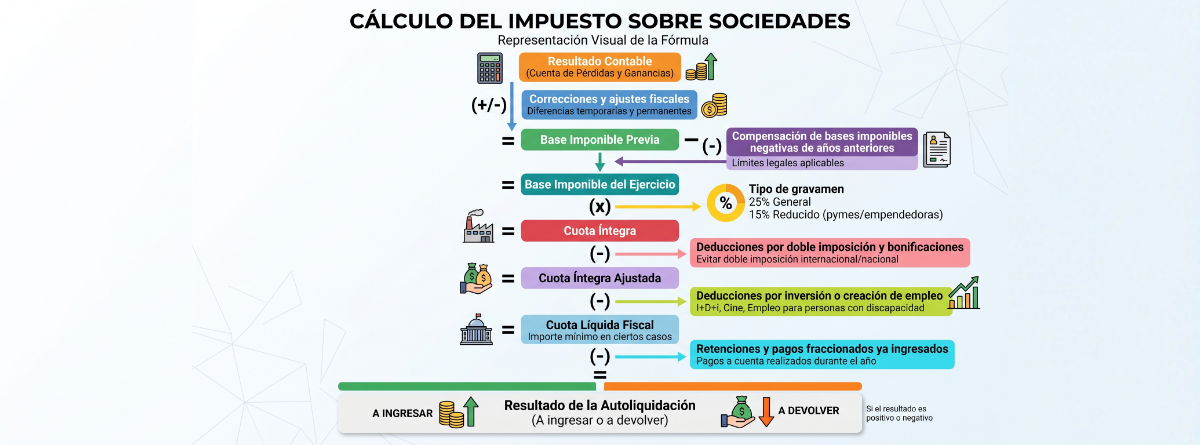
¿Cómo se calcula el resultado del Impuesto sobre Sociedades?
El tipo impositivo del Impuesto sobre Sociedades no se aplica directamente sobre las ganancias contables brutas. Para llegar al importe final se sigue un esquema claro de ajustes fiscales:
Tipos impositivos principales
- Tipo general (25%): Aplicable a la gran mayoría de sociedades anónimas y limitadas.
- Tipo reducido (15%): Dirigido a emprendedores y sociedades de nueva creación. Se aplica en el primer periodo impositivo con base imponible positiva y en el siguiente. Para conocer más detalles sobre este incentivo, puedes consultar los requisitos de la tributación para startups y nuevas empresas.
5. Tramitación telemática y obligaciones de documentación
La presentación del Modelo 200 se realiza exclusivamente de forma telemática a través de la sede electrónica de la AEAT mediante certificado digital o Cl@ve PIN corporativa.
Plataforma Sociedades WEB
La AEAT pone a disposición la herramienta Sociedades WEB, que permite importar los datos contables en formato normalizado (fichero .200) y descargar la información fiscal almacenada en Hacienda para cumplimentar el Balance, la Cuenta de Pérdidas y Ganancias y el Estado de Cambios en el Patrimonio Neto.
Documentación complementaria
Según las características de la empresa, puede ser necesario adjuntar:
- Memoria explicativa de los ajustes fiscales aplicados.
- Justificantes de reservas de capitalización o nivelación.
- Informes sobre operaciones vinculadas o deducciones por I+D+i.
6. Gestión de situaciones particulares y preguntas frecuentes
Diferencia entre el Modelo 200 y el Modelo 202
- Modelo 202: Es un pago a cuenta fraccionado que se realiza en tres momentos del año (abril, octubre y diciembre). Sirve como un adelanto a cuenta de la liquidación final.
- Modelo 200: Es la declaración anual definitiva. En ella se restan los pagos ya adelantados en el Modelo 202 para calcular el resultado final.
Aplazamiento y fraccionamiento del pago
Si la autoliquidación resulta a ingresar pero la empresa tiene problemas de liquidez, es posible solicitar un aplazamiento o fraccionamiento en el propio trámite de envío, justificando la situación de tesorería según la normativa vigente.
Casilla «Empresa Solidaria»
Al rellenar la declaración, las organizaciones pueden marcar opcionalmente la casilla para destinar el 0,7% de su cuota íntegra a fines sociales. Esta medida no incrementa el importe del impuesto ni supone un coste adicional para la empresa.
Consecuencias de no presentar el modelo a tiempo
El incumplimiento de los plazos conlleva recargos por presentación extemporánea, posibles sanciones pecuniarias de la AEAT e incluso el cierre de la hoja registral en el Registro Mercantil o la revocación del NIF provisional o definitivo. Ante cualquier inspección o procedimiento tributario, contar con un seguro adecuado permite proteger la continuidad del negocio; puedes ver cómo funciona la cobertura en este análisis sobre el seguro de responsabilidad civil para administradores y directivos.
Garantizar la estabilidad fiscal de un negocio exige rigor contable y previsión ante cualquier imprevisto técnico o administrativo. En Mapfre acompañamos a empresas, PYMES y autónomos con soluciones de aseguramiento integral y protección patrimonial diseñadas a la medida de cada actividad, para que puedas centrarte en hacer crecer tu proyecto con total tranquilidad.