

Tomar decisiones de inversión es una parte fundamental de la gestión de cualquier actividad profesional. Para un autónomo, conocer únicamente el precio inicial de una compra no es suficiente: necesita anticipar los gastos recurrentes que generará con el paso del tiempo y su impacto sobre la liquidez del negocio.
En este contexto, el TCO (Total Cost of Ownership) o coste total de propiedad se convierte en una herramienta imprescindible para calcular el desembolso real de un activo durante toda su vida útil. Este análisis abarca:
- Desembolso inicial: Precio de compra y puesta en marcha.
- Gastos operativos: Mantenimiento, consumo de energía o combustible e impuestos.
- Impacto financiero: Costes de financiación y depreciación del activo.
Aunque suele emplearse al analizar activos como los vehículos de empresa, su aplicación se extiende a cualquier equipamiento profesional: ordenadores, maquinaria o herramientas de trabajo. Planificar estos gastos con perspectiva de futuro permite comparar alternativas con rigor, evitando que una compra aparentemente barata comprometa la estabilidad del negocio.
¿Qué es el TCO?
El coste total de propiedad (TCO) mide el impacto financiero real que tendrá una inversión en tu actividad profesional durante todo su ciclo de vida. No refleja solo el capital necesario para adquirir un bien, sino cuánto dinero supondrá mantenerlo y utilizarlo hasta su sustitución o venta.
Quedarse solo con la cifra de la etiqueta suele derivar en decisiones ineficientes. Dos activos con un precio de adquisición idéntico pueden generar costes radicalmente opuestos a medio y largo plazo si uno exige más reparaciones, consume más recursos o pierde valor más rápido.
Por ejemplo, al evaluar un coche para el trabajo, debes sumar al precio de compra:
- El consumo de combustible o recargas eléctricas.
- La prima del seguro y los impuestos municipales.
- Los mantenimientos preventivos y el desgaste de neumáticos.
- Los intereses de la financiación y la pérdida de valor acumulada.
La fórmula del TCO es sencilla: es la suma de todos los gastos de adquisición y uso, menos el valor residual recuperable al final de su vida útil.
| Componente del TCO | Tipo de coste | Impacto en la planificación |
| Adquisición | Inicial | Desembolso o inversión de partida |
| Depreciación | Patrimonial | Pérdida de valor acumulada |
| Mantenimiento y reparaciones | Recurrente | Gastos variables según el uso |
| Consumo | Recurrente | Impacto directo en el flujo de caja |
| Seguros e impuestos | Fijo / Anual | Costes periódicos previsibles |
| Financiación | Financiero | Costes periódicos previsibles |
Fijar un horizonte temporal claro (por ejemplo, 4 o 5 años) permite transformar una simple compra en una decisión estratégica de inversión, alineada con el margen de beneficio de tu negocio.
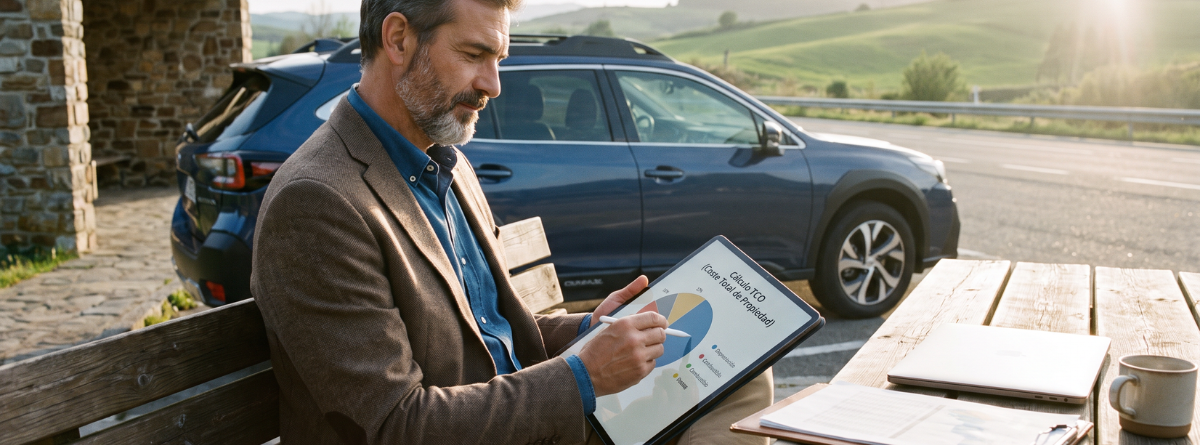
Pasos para el cálculo del TCO
Realizar un cálculo de TCO preciso exige analizar cada variable económica. Para estructurar este análisis de forma sencilla, conviene dividir los costes en tres grandes bloques:
Costes de adquisición y pérdida de valor
El precio de factura no representa el coste de entrada definitivo. Para conocer la cifra real debes ponderar:
- Gastos iniciales: Impuestos de matriculación o compra, costes de gestión, instalación y equipamiento adicional.
- Subvenciones y ayudas: Deducciones o incentivos públicos que reduzcan el desembolso inicial.
- Depreciación y valor residual: El importe que podrás recuperar al vender o entregar el activo al final de su ciclo.
En el caso de un vehículo comercial, factores como el kilometraje o el estado de conservación determinarán su valor de reventa en el mercado de ocasión.
Costes de mantenimiento y uso
Los gastos recurrentes pueden superar con creces la inversión inicial al cabo de unos años. Este bloque incluye:
- Consumo energético: Suministros, electricidad o carburante.
- Mantenimiento preventivo: Revisiones periódicas, recambios y actualizaciones.
- Protección y licencias: Coberturas de seguro de coche adaptadas al uso profesional, tasas operativas o suscripciones.
Comparar estos costes de uso entre varios modelos antes de decidir permite identificar la opción más rentable a largo plazo.
Financiación, fiscalidad e impuestos
La modalidad de pago condiciona el coste final. Si financias la compra, debes calcular la Tasa Anual Equivalente (TAE) y las comisiones bancarias.
Asimismo, la fiscalidad ofrece diferentes escenarios según la estructura de tu actividad. Si necesitas gestionar adecuadamente tus obligaciones y deducibilidad de gastos, consultar a una gestoría para autónomos te ayudará a computar correctamente impuestos como el IVA o la deducción en el IRPF.
Por ello, antes de adquirir un bien de gran importe, conviene evaluar opciones flexibles como el renting de coches para autónomos, una alternativa que simplifica el TCO al unificar mantenimiento, impuestos y seguro en una sola cuota mensual.
Ventajas de aplicar el TCO en la planificación financiera
Integrar el análisis del TCO en la toma de decisiones financieras aporta ventajas clave para la gestión diaria de cualquier profesional:
- Comparación objetiva: Evalúa alternativas por su coste global, no por promociones iniciales.
- Control de la liquidez: Evita sorpresas en el flujo de caja al anticipar reparaciones y cuotas.
- Renovación eficiente: Identifica el momento exacto en el que resulta más rentable sustituir un activo que mantenerlo.
- Optimización fiscal: Permite elegir entre compra, financiación o arrendamiento según el impacto en la cuenta de resultados.
Esta visión integral evita que gastos ocultos terminen afectando a la rentabilidad del proyecto a medio plazo.
En decisiones clave como la movilidad de tu negocio, evaluar el TCO te ayudará a elegir la modalidad que mejor preserve tu margen de beneficio. En Mapfre te acompañamos en cada paso ofreciéndote soluciones flexibles y coberturas diseñadas para proteger tus herramientas de trabajo y la continuidad de tu actividad profesional.